Tiesību akts ir zaudējis spēku.
Valsts ieņēmumu dienesta rīkojums Nr.259
Rīgā 2000. gada 11. aprīlī
Par tabakas izstrādājumu
akcīzes nodokļa aprēķināšanu, maksāšanu un ar to saistīto darbību
uzrādīšanu grāmatvedībā
1. Apstiprinu "Metodiskos
norādījumus par tabakas izstrādājumu akcīzes nodokļa
aprēķināšanu, maksāšanu un ar to saistīto darbību uzrādīšanu
grāmatvedībā".
2. Metodiskie norādījumi par
tabakas izstrādājumu akcīzes nodokļa aprēķināšanu, maksāšanu un
ar to saistīto darbību uzrādīšanu grāmatvedībā piemērojami, sākot
ar 2000. gadu.
3. Rīkojumu un ar šo rīkojumu
apstiprinātos "Metodiskos norādījumus par tabakas
izstrādājumu akcīzes nodokļa aprēķināšanu, maksāšanu un ar to
saistīto darbību uzrādīšanu grāmatvedībā" publicēt
laikrakstā "Latvijas Vēstnesis".
Valsts ieņēmumu dienesta
ģenerāldirektors A.Sončiks
Metodiskie norādījumi par tabakas
izstrādājumu akcīzes nodokļa aprēķināšanu un maksāšanu un ar to
saistīto darbību uzrādīšanu grāmatvedībā
Izdoti saskaņā ar likuma
"Par nodokļiem un nodevām" 5.panta otro daļu un
likumu "Par akcīzes nodokli tabakas
izstrādājumiem"
Šo metodisko norādījumu mērķis
ir sniegt metodisku palīdzību fiziskām un juridiskām personām,
kuras veic darījumus (darbības) ar tabakas izstrādājumiem, likuma
"Par akcīzes nodokli tabakas izstrādājumiem" prasību
izpildes nodrošināšanā, izskaidrot jautājumus par akcīzes nodokļa
aprēķināšanu, samaksu valsts budžetā un ar to saistīto darbību
uzrādīšanu grāmatvedībā.
Metodiskajos norādījumos
lietotie termini atbilst likumā "Par akcīzes nodokli tabakas
izstrādājumiem" lietoto terminu skaidrojumam.
I daļa. Likuma "Par
akcīzes nodokli tabakas izstrādājumiem" darbības
sfēra
Kārtību, kādā veicama
uzņēmējdarbība ar tabakas izstrādājumiem Latvijas Republikas
muitas teritorijā (ražošana, pārstrāde, glabāšana, realizācija,
ievešana, izvešana un pārvadāšana), nosaka likums "Par
akcīzes nodokli tabakas izstrādājumiem", Ministru kabineta
1997.gada 7.oktobra noteikumi Nr.351 "Tabakas un tabakas
izstrādājumu aprites noteikumi", Ministru kabineta 1999.gada
29.jūnija noteikumi Nr.235 "Kārtība, kādā atļauts izveidot
un turēt akcīzes preču noliktavu alkoholiskajiem dzērieniem vai
tabakas izstrādājumiem" un Ministru kabineta 1999.gada
29.jūnija noteikumi Nr.236 "Noteikumi par akcīzes nodokļa
nodrošinājumiem alkoholiskajiem dzērieniem vai tabakas
izstrādājumiem".
Lai veiktu uzņēmējdarbību ar
tabakas izstrādājumiem, lai saņemtu akcīzes nodokļa markas un
izmantotu atlikto akcīzes nodokļa maksāšanu, licencēts
importētājs iesniedz un reģistrē Valsts ieņēmumu dienestā
nodrošinājumu (vienreizējo vai vispārējo), kurš nedrīkst būt
mazāks par akcīzes nodokli, kas aprēķināts par attiecīgo tabakas
izstrādājumu daudzumu, ar kuru tiks veikta uzņēmējdarbība,
piemērojot atlikto akcīzes nodokļa maksāšanu.
Tabakas izstrādājumu ražošana,
pārstrāde un fasēšana atļauta tikai tabakas izstrādājumu akcīzes
preču noliktavā (turpmāk - akcīzes preču noliktava) saskaņā ar
likuma "Par akcīzes nodokli tabakas izstrādājumiem"
6.pantu.
Ar 2000.gada 1.janvāri akcīzes
preču noliktava var darboties, ja akcīzes preču noliktavas
turētājs ir saņēmis Valsts ieņēmumu dienesta atļauju turēt
akcīzes preču noliktavu.
Kārtību, kādā atļauts izveidot
un turēt akcīzes preču noliktavu, nosaka Ministru kabineta
1999.gada 29.jūnija noteikumi Nr.235 "Kārtība, kādā atļauts
izveidot un turēt akcīzes preču noliktavu alkoholiskajiem
dzērieniem vai tabakas izstrādājumiem".
Lai izveidotu un turētu akcīzes
preču noliktavu, saņemtu akcīzes nodokļa markas un izmantotu
atlikto akcīzes nodokļa maksāšanu, noliktavas turētājs iesniedz
vispārējo nodrošinājumu. Noliktavu turētājiem nodrošinājums
jāiesniedz par iespējamo akcīzes nodokļa maksājumu, kurš var
rasties taksācijas periodā.
Noliktavu turētājiem, kuri ražo
akcīzes preces, vispārējā nodrošinājuma summai jābūt vismaz 10%
no iespējamā akcīzes nodokļa maksājuma, bet ne mazāk par
vispārējā nodrošinājuma minimālo summu. Vispārējā nodrošinājuma
minimālā summa ir 10 000 latu.
Pārējiem nodrošinājuma
iesniedzējiem (licencēti importētāji vai akcīzes preču noliktavu
turētāji, kuri nenodarbojas ar ražošanu) vispārējā nodrošinājuma
minimālā summa ir 10 000 lati, bet ne mazāk par iespējamo akcīzes
nodokļa maksājumu, kas var rasties taksācijas periodā. Gadījumā,
ja vispārējais nodrošinājums ir mazāks par iespējamo akcīzes
nodokļa maksājumu, tad nodrošinājuma iesniedzējam jāpalielina
nodrošinājuma summu.
Kārtību, kādā iesniedzami,
dzēšami un atdodami nodrošinājumi, nosaka Ministru kabineta
1999.gada 29.jūnija noteikumi Nr. 236 "Noteikumi par akcīzes
nodokļa nodrošinājumiem alkoholiskajiem dzērieniem vai tabakas
izstrādājumiem".
Ar akcīzes nodokļa markām
atļauts marķēt cigaretes:
- Latvijas Republikas muitas
teritorijā - tikai akcīzes preču noliktavās vai muitas
noliktavās, ja saņemta Valsts ieņēmumu dienesta
atļauja;
- ārvalstīs - ievešanai
Latvijas Republikas muitas teritorijā.
II daļa. Akcīzes nodokļa
maksātāji
Akcīzes nodokļa maksātāji
ir:
1) juridiskās personas vai ar
līgumu vai norunu saistītas juridisko personu grupas, kas saskaņā
ar Ministru kabineta 1997.gada 7.oktobra noteikumiem Nr.351
"Tabakas un tabakas izstrādājumu aprites noteikumi"
Valsts ieņēmumu dienestā saņēmušas licenci uzņēmējdarbībai
tabakas izstrādājumu ievešanai (importam) un kas ieved tabakas
izstrādājumus Latvijas Republikas muitas teritorijā izlaišanai
brīvam apgrozījumam;
2) akcīzes preču noliktavas
turētāji - juridiskās personas, kurām ir Valsts ieņēmumu dienesta
atļauja turēt akcīzes preču noliktavu un kuras īpašumā vai
valdījumā ir akcīzes preču noliktava, likumā "Par akcīzes
nodokli tabakas izstrādājumiem" noteiktajos
gadījumos;
3) fiziskās personas, kas ieved
Latvijas Republikas muitas teritorijā tabakas izstrādājumus,
pārsniedzot likuma "Par akcīzes nodokli tabakas
izstrādājumiem" 8.panta 2.punktā atļauto
daudzumu.
III daļa. Ar akcīzes nodokli
apliekamais objekts
Ar akcīzes nodokli apliekamais
objekts ir gan pašražotas, gan ievestas preces, kas pilnīgi vai
daļēji gatavotas no tabakas vai tabakas aizstājējiem un
paredzētas smēķēšanai, kuras, pamatojoties uz likuma "Par
akcīzes nodokli tabakas izstrādājumiem" 3.panta otro daļu un
saskaņā ar Latvijas kombinēto nomenklatūru atbilst šādiem
kodiem:
1) cigāri un cigarellas - 2402
10 00 0, 2402 10 00 0 01
2) cigaretes:
a) ar filtru - 2402 20 10 01 un
2402 20 90 01,
b) bez filtra - 2402 20 10 9 un
2402 20 90 9; 2402 20 10 02 un 2402 20 90 02
3) smēķējamā tabaka (smalki
sagriezta tabaka, kas paredzēta cigarešu uztīšanai, kā arī cita
smēķējamā tabaka) - 2403 10 10 0 un 2403 10 90 0.
Uzņēmumiem
(uzņēmējsabiedrībām), veicot tabakas izstrādājumu izsniegšanas -
saņemšanas, realizācijas un pārvietošanas operācijas, ir
jāizraksta stingrās uzskaites pavadzīme - rēķins tabakas
izstrādājumiem atbilstoši Ministru kabineta 1995.gada 5.septembra
noteikumiem Nr.268 "Noteikumi par preču pavadzīmes-rēķina
lietošanas un noformēšanas kārtību" un Ministru kabineta
1997.gada 7.oktobra noteikumiem Nr.351 "Tabakas un tabakas
izstrādājumu aprites noteikumi".
IV daļa. Akcīzes nodokļa
aprēķināšanas kārtība
Akcīzes nodokļa maksātājs
akcīzes nodokli tabakas izstrādājumiem aprēķina pēc likuma
"Par akcīzes nodokli tabakas izstrādājumiem" 7.pantā
noteiktajām likmēm tabakas izstrādājumiem, kurus ieved Latvijas
Republikas muitas teritorijā, tabakas izstrādājumiem, kurus izved
no akcīzes preču noliktavas un cigaretēm, kuras marķējamas ar
akcīzes nodokļa markām, saņemot šīs markas.
Akcīzes nodokļa maksātājs
akcīzes nodokli aprēķina šādi:
a) cigaretēm ar filtru
akcīzes nodokļa likme ir Ls 5,1 par 1000 cigaretēm (ir ņemta
akcīzes nodokļa likme tabakas izstrādājumiem, kura noteikta ar
13.08.1999.).
Tas nozīmē, ka cigaretēm ar
filtru akcīzes nodokļa summa tiek aprēķināta pēc
formulas:
|
A = D × L : 1000, |
| kur: |
A - akcīzes nodokļa summa (latos); |
|
D - cigarešu daudzums (gabalos); |
| L - akcīzes nodokļa likme (latos) par 1000
cigaretēm. |
|
1. piemērs
Akcīzes nodokļa aprēķins par izvestajām
no akcīzes preču noliktavas vai ievestajām Latvijas
Republikas muitas teritorijā 30 000 cigaretēm ar filtru
(1500 paciņas ar 20 cigaretēm katrā).
Akcīzes nodokļa likme ir Ls 5,1 par 1000
cigaretēm.
Akcīzes nodokļa summa: A = 30 000 × 5,1
: 1000 = Ls 153
b) cigaretēm bez filtra akcīzes
nodokļa likme ir Ls 6,1 par 1000 cigaretēm (ir ņemta
akcīzes nodokļa likme tabakas izstrādājumiem, kura noteikta
ar 13.08.1999.).
Tas nozīmē, ka cigaretēm bez filtra
akcīzes nodokļa summa tiek aprēķināta pēc formulas:
|
A = D x L : 1000, |
| kur: |
A - akcīzes nodokļa summa (latos), |
|
D - cigarešu daudzums (gabalos), |
|
| L - akcīzes nodokļa likme (latos) par 1000
cigaretēm. |
|
2.piemērs
Akcīzes nodokļa aprēķins izvestajām no
akcīzes preču noliktavas vai ievestajām Latvijas Republikas
muitas teritorijā cigaretēm bez filtra par 250 000
cigaretēm (12 500 paciņas ar 20 cigaretēm katrā).
Akcīzes nodokļa likme ir Ls 6,1 par 1000
cigaretēm.
Akcīzes nodokļa summa: A = 250 000 × 6,1
: 1000 = Ls 1 525
Ar akcīzes nodokli apliekamā cigarete ir
tāda cigarete, kuras garums (neieskaitot filtru vai iemuti)
nepārsniedz 90 milimetrus. Ja cigaretes garums pārsniedz 90
milimetrus (neieskaitot filtru vai iemuti), bet nepārsniedz
180 milimetrus (neieskaitot filtru vai iemuti), akcīzes
nodoklis maksājams dubultā apmērā, ja cigaretes garums
pārsniedz 180 milimetrus (neieskaitot filtru vai iemuti),
bet nepārsniedz 270 milimetrus (neieskaitot filtru vai
iemuti), akcīzes nodoklis maksājams trīskāršā apmērā
utt.
3.piemērs
Tiek izvestas no akcīzes preču
noliktavas vai ievestas Latvijas Republikas muitas
teritorijā 100 000 cigaretes bez filtra, kuru garums ir 110
milimetri.
Akcīzes nodokļa likme cigaretēm bez
filtra ir Ls 6,1 par 1000 cigaretēm, bet ja to garums
pārsniedz 90 milimetrus, tad akcīzes nodokļa likme tiek
dubultota un tā ir Ls 6,1×2 par 1000 cigaretēm.
Akcīzes nodokļa summa: A = 100 000 × 6,1
x 2 : 1000 = Ls 1 220
c) cigāriem un cigarellām akcīzes
nodokļa likme ir 11 latu par 1000
cigāriem vai cigarellām (ir ņemta
akcīzes nodokļa likme tabakas izstrādājumiem, kura noteikta
ar 01.01.1999.).
Tas nozīmē, ka cigāriem vai cigarellām
akcīzes nodokļa summa tiek aprēķināta pēc formulas:
|
A = D x L : 1000, |
| kur: |
A - akcīzes nodokļa summa (latos); |
|
D - cigāru vai cigarellu daudzums (gabalos); |
|
L - akcīzes nodokļa likme (latos) par 1000 cigāriem
vai |
cigarellām.
|
|
4.piemērs
Tiek izvesti no akcīzes preču noliktavas
vai ievesti Latvijas Republikas muitas teritorijā
izlaišanai brīvam apgrozījumam 500 cigāri.
Akcīzes nodokļa likme cigāriem ir Ls 11
par 1000 cigāriem.
Akcīzes nodokļa summa: A = 500 × 11 :
1000 = Ls 5,5
d) akcīzes nodokļa likme smēķējamai
tabakai ir Ls 6,1 par 1000 gramiem tabakas (ir ņemta
akcīzes nodokļa likme tabakas izstrādājumiem, kas noteikta
ar 13.08.1999.).
Tas nozīmē, ka smēķējamai tabakai
akcīzes nodokļa summa tiek aprēķināta pēc formulas:
|
A = D x L : 1000, |
| kur: |
A - akcīzes nodokļa summa (latos); |
|
D - smēķējamās tabakas daudzums (gramos); |
|
| L - akcīzes nodokļa likme (latos par 1000
gramiem tabakas). |
|
|
5.piemērs
Tiek izvesta no akcīzes preču noliktavas
vai ievesta Latvijas Republikas muitas teritorijā smēķējamā
tabaka 1000 paciņas, kuras katras svars ir 0,2 kg.
Akcīzes nodokļa likme smēķējamai tabakai
ir Ls 6,1 par 1000 gramiem.
Smēķējamās tabakas kopējais svars ir 0,2
kg × 1000 = 200 000 grami.
Akcīzes nodokļa summa: A = 200 000 × 6,1
: 1000 = Ls 1 220
V daļa. Akcīzes nodokļa
maksāšanas kārtība
| Akcīzes nodokļa maksājumi jāizdara,
pamatojoties uz likuma "Par akcīzes nodokli
tabakas izstrādājumiem" 10.panta otro daļu,
bezskaidras |
naudas norēķinu veidā.
|
|
|
1) Licencēts importētājs vai
noliktavas turētājs akcīzes nodokli par tabakas
izstrādājumiem (cigaretēm), kuras ir marķējamas ar akcīzes
nodokļa markām, maksā valsts budžetā vienā no šādiem
gadījumiem:
a) pirms akcīzes nodokļa marku
saņemšanas;
6.piemērs
Uzņēmums gatavojas izvest no akcīzes
preču noliktavas 3 000 000 cigaretes ar filtru (150 000
cigarešu ar filtru paciņas, katrā paciņā ir 20
cigaretes).
Akcīzes nodokļa aprēķins akcīzes nodokļa
marku saņemšanai, piemērojot 4.daļas formulu A = D × L :
1000, :
Akcīzes nodokļa likme cigaretēm ar
filtru ir Ls 5,1 par 1000 cigaretēm.
A = 3 000 000 × 5,1 : 1000 = Ls15
300.
Akcīzes nodokļa summa, kura jāmaksā
valsts budžetā pirms akcīzes nodokļa marku saņemšanas, ir
Ls 15 300 .
b) par taksācijas periodā (viens
kalendāra mēnesis) saņemtajām akcīzes nodokļa markām 15
dienu laikā pēc taksācijas perioda beigām.
7.piemērs
Akcīzes nodokļa aprēķins par 200 000
cigaretēm (10000 paciņas ar 20 cigaretēm katrā).
Uzņēmums martā ir saņēmis 10 000 akcīzes
nodokļa markas.
Akcīzes nodoklis jāmaksā valsts budžetā
atkarībā no saņemto akcīzes nodokļa marku daudzuma:
1. Akcīzes nodokļa likme cigaretēm bez
filtra ir Ls 6,1 par 1000 cigaretēm
2. Akcīzes nodokļa aprēķins, piemērojot
4.daļas formulu A = D × L : 1000,:
A = 200 000 × 6,1 : 1000 = Ls 1220.
3. Valsts budžetā līdz 15.aprīlim ir
jāmaksā akcīzes nodoklis, kas ir vienāds ar saņemtajām
akcīzes nodokļa markām - Ls 1220 .
2) Licencēts importētājs
aprēķināto akcīzes nodokli par tabakas izstrādājumiem
(izņemot cigaretes), kuri nav jāmarķē ar akcīzes nodokļa
markām un kuri no ārvalstīm ievesti Latvijas Republikas
muitas teritorijā izlaišanai brīvam apgrozījumam, samaksā
kredītiestādē pirms tabakas izstrādājumu uzrādīšanas muitas
iestādē.
3 ) Akcīzes preču noliktavas
turētājs sākot ar 2000.gada 1.janvāri taksācijas
periodā aprēķināto akcīzes nodokli par cigāriem un
cigarellām, kā arī par smēķējamo tabaku, kuri taksācijas
periodā (viens kalendāra mēnesis) izvesti no akcīzes preču
noliktavas, iemaksā valsts budžetā 15 dienu laikā pēc
taksācijas perioda beigām.
Ja nodokļa nomaksas termiņš sakrīt ar
brīvdienu (svētku dienu), tad par maksāšanas dienu
uzskatāma pirmā darbadiena pēc brīvdienas (svētku dienas).
Piemēram, 2000.gada janvārī, ja maksāšanas termiņš ir
15.datums (tā ir sestdiena), tad par maksāšanas termiņu ir
uzskatāms 17.janvāris.
VI daļa. Akcīzes nodokļa uzrādīšana
grāmatvedībā
Samaksai valsts budžetā aprēķinātajam
akcīzes nodoklim grāmatvedībā atver kontu "Norēķini
par akcīzes nodokli" (5722).
Pirms akcīzes nodokļa marku saņemšanai
samaksātā akcīzes nodokļa uzskaitei grāmatvedībā atver
konta 2390 "Pārmaksātie nodokļi, iepriekš samaksātie
nodokļi" detalizēto kontu "Akcīzes nodokļa
markas" (2390.1).
Akcīzes nodokļa, kas samaksāts par
importētajiem tabakas izstrādājumiem (izņemot cigaretes),
vai akcīzes nodokļa par importēto marķējamo tabakas
izstrādājumu (cigarešu) marķēšanai izlietotajām akcīzes
nodokļa markām uzskaitei 7.kontu grupas "Saimnieciskās
darbības izdevumi" 7.1.kontu grupā "Izdevumi
izejvielu, materiālu un preču iepirkšanai" atver kontu
"Akcīzes nodoklis" (7.1.5.), ja licencētā
importētāja vai akcīzes preču noliktavas turētāja
grāmatvedībā izmanto krājumu uzskaites periodiskās
inventarizācijas metodi.
Lai kontrolētu saņemto akcīzes nodokļa
marku apriti, licencēts importētājs vai akcīzes preču
noliktavas turētājs izveido akcīzes nodokļa marku
analītisko uzskaiti.
Akcīzes nodokļa uzrādīšana
grāmatvedībā,
tabakas izstrādājumus ievedot Latvijas
Republikā
Kā minēts V daļā, licencēts importētājs
vai akcīzes preču noliktavas turētājs, ievedot Latvijas
Republikas muitas teritorijā izlaišanai brīvam apgrozījumam
marķējamos tabakas izstrādājumus (cigaretes), akcīzes
nodokli maksā vienā no šādiem gadījumiem:
- pirms akcīzes nodokļa marku
saņemšanas;
- par taksācijas periodā saņemtajām
akcīzes nodokļa markām 15 dienu laikā pēc taksācijas
perioda beigām, ja licencēts importētājs vai akcīzes preču
noliktavas turētājs ir iesnieguši nodrošinājumu.
Lai saņemtu akcīzes nodokļa markas,
licencēts importētājs vai akcīzes
preču noliktavas turētājs Valsts
ieņēmumu dienestā kopā ar citiem akcīzes nodokļa marku
saņemšanai paredzētajiem dokumentiem iesniedz attiecīgajai
tabakas izstrādājumu partijai atbilstošu akcīzes nodokļa
aprēķinu.
Akcīzes nodokli par cigaretēm, lai
saņemtu akcīzes nodokļa markas, uzskaita detalizētā konta
"Akcīzes nodokļa markas" (2390.1) debetā,
kreditējot:
- kontu "Norēķinu konti
bankās" (2620), ja akcīzes nodokli maksā pirms akcīzes
nodokļa marku saņemšanas;
- kontu "Norēķini par akcīzes
nodokli" (5722), ja akcīzes nodokli par taksācijas
periodā saņemtajām akcīzes nodokļa markām maksā 15 dienu
laikā pēc taksācijas perioda beigām.
Akcīzes nodokļa samaksu grāmatvedībā
uzrāda konta "Norēķini par akcīzes nodokli"
(5722) debetā, kreditējot kontu "Norēķinu konti
bankās" (2620).
Apgrozāmo līdzekļu novērtēšana jāpamato
ar iegādes pašizmaksu, un to aprēķina, pirkšanas cenai
pieskaitot izdevumus, kas saistīti ar pirkumu.
Tā kā akcīzes nodoklis ir
neatlīdzināmais nodoklis, tad tas tiek iekļauts importēto
tabakas izstrādājumu krājumu pašizmaksā.
Akcīzes nodokli par importēto cigarešu
marķēšanai izlietotajām akcīzes nodokļa markām grāmatvedībā
uzrāda detalizētā konta "Akcīzes nodokļa markas"
(2390.1) kredītā un atkarībā no izvēlētās krājumu uzskaites
metodes debetē:
- izmantojot krājumu uzskaites
nepārtrauktās inventarizācijas metodi - 2.kontu
grupas "Apgrozāmie līdzekļi" 2.1.kontu grupas
"Krājumi" kontu;
- izmantojot krājumu uzskaites
periodiskās inventarizācijas metodi - 7.1.kontu
grupas "Izdevumi izejvielu, materiālu un preču
iepirkšanai" kontu "Akcīzes nodoklis"
(7.1.5.).
Licencēts importētājs vai akcīzes preču
noliktavas turētājs grāmatvedībā ieņēmumus no importēto
tabakas izstrādājumu, kuru pašizmaksā ir iekļauts akcīzes
nodoklis, pārdošanas iegrāmato konta "Ieņēmumi no
pamatdarbības produkcijas un pakalpojumu pārdošanas"
(6110) kredītā, pievienotās vērtības nodokļa summu - konta
"Norēķini par pievienotās vērtības nodokli"
(5721) kredītā.
Gada pārskata peļņas vai zaudējumu
aprēķina postenī "Neto apgrozījums" uzrādītie
ieņēmumi no importēto tabakas izstrādājumu pārdošanas,
ņemot vērā realizācijas cenu veidošanu, netiešā veidā
ietvers sevī arī pašizmaksā iekļauto akcīzes nodokli.
8.piemērs.
Akcīzes nodokļa par 250 000 cigaretēm
bez filtra atspoguļošana grāmatvedībā, ja akcīzes nodokļa
markas Valsts ieņēmumu dienestā tiek saņemtas pēc akcīzes
nodokļa, kas aprēķināts marku saņemšanai, samaksas valsts
budžetā.
Aprēķinātā akcīzes nodokļa summa akcīzes
nodokļa marku saņemšanai ir Ls 1525 (aprēķins
2.piemērā)
Akcīzes nodokli par cigaretēm bez filtra
saņemot akcīzes nodokļa markas grāmatvedībā uzskaita
(Ls):
|
| D "Akcīzes nodokļa
markas" (2390.1) |
1 525 |
| K "Norēķinu konti bankās"
(2620) |
1 525 |
| Visas akcīzes nodokļa markas
izlietotas cigarešu marķēšanai. |
| Akcīzes nodokli par cigaretēm bez
filtra izlietojot marķēšanai akcīzes nodokļa markas
iegrāmato (Ls): |
| - izmantojot krājumu uzskaites
nepārtrauktās inventarizācijas metodi: |
|
| D "Krājumi" (2.1.) |
1 525 |
| K "Akcīzes nodokļa
markas" (2390.1) |
1 525 |
| - izmantojot krājumu uzskaites
periodiskās inventarizācijas metodi: |
|
| D "Akcīzes nodoklis"
(7.1.5.) |
1 525 |
|
| K "Akcīzes nodokļa
markas" (2390.1) |
1 525 |
|
|
9.piemērs.
Akcīzes nodokļa par 250 000
cigaretēm bez filtra atspoguļošana grāmatvedībā, ja
iesniedzis nodrošinājumu, licencētais importētājs februārī
saņem marķējamo vienību skaitam atbilstošu akcīzes nodokļa
marku daudzumu. Akcīzes nodoklis maksājams valsts budžetā
15 dienu laikā pēc taksācijas perioda beigām, t.i., līdz
15.martam.
Aprēķinātā akcīzes nodokļa summa par
cigaretēm bez filtra, lai saņemtu akcīzes nodokļa markas ir
Ls 1525 (aprēķins 2.piemērā).
Akcīzes nodokli par cigaretēm bez
filtra, saņemot akcīzes nodokļa markas grāmatvedībā,
uzskaita (Ls):
|
| D "Akcīzes nodokļa
markas" (2390.1) |
1 525 |
|
| K "Norēķini par akcīzes
nodokli" (5722) |
1 525 |
|
|
Visas akcīzes nodokļa markas izlietotas
cigarešu marķēšanai.
Akcīzes nodokli par cigaretēm bez
filtra, marķēšanai izlietojot akcīzes nodokļa markas,
iegrāmato (Ls):
- izmantojot krājumu uzskaites
nepārtrauktās inventarizācijas metodi:
|
| D "Krājumi" (2.1.) |
1 525 |
| K "Akcīzes nodokļa
markas" (2390.1) |
1 525 |
| - izmantojot krājumu uzskaites
periodiskās inventarizācijas metodi: |
|
| D "Akcīzes nodoklis"
(7.1.5.) |
1 525 |
|
| K "Akcīzes nodokļa
markas" (2390.1) |
1 525 |
|
Faktiski februārī tika importēts
200 000 cigarešu.
Akcīzes nodoklis ir maksājams valsts
budžetā līdz 15.martam atkarībā no saņemto marku daudzuma,
t.i. Ls 1 525, un tā samaksu grāmatvedībā uzrāda
(Ls):
D "Norēķini par akcīzes
nodokli" (5722) 1 525
K "Norēķinu konti bankās"
(2620) 1 525.
Licencēts importētājs akcīzes nodokli,
kas aprēķināts par Latvijas Republikā no ārvalstīm
ievestajiem izlaišanai brīvam apgrozījumam tabakas
izstrādājumiem (izņemot cigaretes), samaksā kredītiestādē
pirms šo tabakas izstrādājumu uzrādīšanas muitas
iestādē.
Akcīzes nodokļa samaksu par
importētajiem tabakas izstrādājumiem (izņemot cigretes)
grāmatvedībā uzrāda kontu grupas 2.6. "Naudas
līdzekļi" kredītā, un atkarībā no izvēlētās krājumu
uzskaites metodes debetē:
- izmantojot krājumu uzskaites
nepārtrauktās inventarizācijas metodi - 2.kontu
grupas "Apgrozāmie līdzekļi" 2.1.kontu grupas
"Krājumi" kontu;
- izmantojot krājumu uzskaites
periodiskās inventarizācijas metodi - 7.1.kontu
grupas "Izdevumi izejvielu, materiālu un preču
iepirkšanai" kontu "Akcīzes nodoklis"
(7.1.5.).
10.piemērs.
Akcīzes nodokļa par 1 000 paciņām
smēķējamās tabakas atspoguļošana grāmatvedībā (vienas
paciņas svars ir 0,2 kg), ja licencēts importētās akcīzes
nodokļa summu Ls 1220 (akcīzes nodokļa aprēķins 5.piemērā)
samaksā kredītiestādē pirms smēķējamās tabakas uzrādīšanas
muitas iestadē.
Grāmatvedībā uzskaita (Ls):
- izmantojot krājumu uzskaites
nepārtrauktās inventarizācijas metodi:
|
| D "Krājumi" (2.1.) |
1 220 |
| K "Norēķinu konti bankās"
(2620) |
1 220 |
| - izmantojot krājumu uzskaites
periodiskās inventarizācijas metodi: |
|
| D "Akcīzes nodoklis"
(7.1.5.) |
1 220 |
|
| K "Norēķinu konti
bankās" (2620)1 220 |
|
Akcīzes nodokļa uzrādīšana
grāmatvedībā, izvedot tabakas izstrādājumus no akcīzes
preču noliktavas
Akcīzes preču noliktavas turētājs,
marķējamos tabakas izstrādājumus (cigaretes) izvedot no
akcīzes preču noliktavas pārdošanai savās struktūrvienībās
vai citiem uzņēmumiem, akcīzes nodokli valsts budžetā maksā
vienā no šādiem gadījumiem:
- pirms akcīzes nodokļa marku
saņemšanas;
- par taksācijas periodā saņemtajām
akcīzes nodokļa markām 15 dienu laikā pēc taksācijas
perioda beigām, ja akcīzes preču noliktavas turētājs ir
iesniedzis nodrošinājumu.
Akcīzes nodokli par saņemtajām akcīzes
nodokļa markām uzskaita detalizētā konta "Akcīzes
nodokļa markas" (2390.1) debetā, kreditējot:
- kontu "Norēķinu konti
bankās" (2620), ja akcīzes nodokli maksā pirms akcīzes
nodokļa marku saņemšanas;
- kontu "Norēķini par akcīzes
nodokli" (5722), ja akcīzes nodokli par taksācijas
periodā saņemtajām akcīzes nodokļa markām maksā 15 dienu
laikā pēc taksācijas perioda beigām.
Akcīzes nodokļa samaksu valsts budžetā
grāmatvedībā uzrāda konta "Norēķini par akcīzes
nodokli" (5722) debetā, kreditējot kontu
"Norēķinu konti bankās" (2620).
Akcīzes preču noliktavas turētājs
grāmatvedībā ieņēmumus no pašražoto cigarešu pārdošanas
iegrāmato konta "Ar īpašiem nodokļiem apliekamie
pārdošanas ieņēmumi" (6220) kredītā, akcīzes nodokļa
summu par pārdodamajām cigaretēm - detalizētā konta
"Akcīzes nodokļa markas" (2390.1) kredītā,
pievienotās vērtības nodokļa summu - konta "Norēķini
par pievienotās vērtības nodokli" (5721) kredītā.
11.piemērs.
Akcīzes nodokļa par 100 000 izvesto no
akcīzes preču noliktavas pārdošanai pašražotu cigarešu ar
filtru atspoguļošana grāmatvedībā. Akcīzes nodokļa markas
Valsts ieņēmumu dienestā tiek saņemtas pēc akcīzes nodokļa,
kas aprēķināts par cigaretēm ar filtru, samaksas valsts
budžetā.
Akcīzes nodokļa aprēķins par cigaretēm
ar filtru, saņemot akcīzes nodokļa markas:
1) akcīzes nodokļa likme cigaretēm
ar filtru - Ls 5,1 par 1000 cigaretēm;
2) akcīzes nodokļa summa:
100 000 x 5,1 : 1000 = Ls 510.
Akcīzes nodokli par cigaretēm ar filtru,
saņemot akcīzes nodokļa markas grāmatvedībā uzskaita
(Ls):
|
| D "Akcīzes nodokļa
markas" (2390.1) |
510 |
|
| K "Norēķinu konti bankās"
(2620) |
510 |
|
|
Visas akcīzes nodokļa markas izlietotas
cigarešu marķēšanai.
Realizējot cigaretes, akcīzes nodokļa
summu, kas attiecas uz pārdodamo cigarešu partiju,
grāmatvedībā uzrāda detalizētā konta "Akcīzes nodokļa
markas" (2390.1) kredītā.
12.piemērs.
Akcīzes nodokļa par 100 000 izvesto no
akcīzes preču noliktavas pārdošanai pašražoto cigarešu ar
filtru atspoguļošana grāmatvedībā. Iesniedzot
nodrošinājumu, akcīzes preču noliktavas turētājs martā
saņem marķējamo vienību skaitam atbilstošu akcīzes nodokļa
marku daudzumu. Akcīzes nodoklis maksājams 15 dienu laikā
pēc taksācijas perioda beigām, t.i., līdz 15.aprīlim.
Aprēķinātā akcīzes nodokļa summa par
cigaretēm ar filtru, lai saņemtu akcīzes nodokļa markas, ir
Ls 510 (akcīzes nodokļa aprēķins 11.piemērā).
Akcīzes nodokli par cigaretēm ar filtru,
saņemot akcīzes nodokļa markas, grāmatvedībā uzskaita
(Ls):
|
| D "Akcīzes nodokļa
markas" (2390.1) |
510 |
|
| K "Norēķini par akcīzes
nodokli" (5722) |
510 |
|
|
Martā akcīzes nodokļa markas tika
izlietotas 60 000 cigarešu marķēšanai un akcīzes
nodokļa markas 40 000 cigarešu marķēšanai palika
neizmantotas.
Akcīzes nodoklis ir maksājams valsts
budžetā līdz 15.aprīlim atkarībā no saņemto akcīzes nodokļa
marku daudzuma, t.i., Ls 510, un tā samaksu
grāmatvedībā uzrāda (Ls):
|
| D "Norēķini par akcīzes
nodokli" (5722) |
510 |
|
| K "Norēķinu konti bankās"
(2620) |
510 |
|
|
Akcīzes preču noliktavas turētājs
akcīzes nodokli, kas aprēķināts par taksācijas periodā no
akcīzes preču noliktavas izvestajiem tabakas izstrādājumiem
(izņemot cigaretes), maksā valsts budžetā 15 dienu laikā
pēc taksācijas perioda beigām.
Akcīzes preču noliktavas turētājs
grāmatvedībā ieņēmumus no tabakas izstrādājumu (izņemot
cigaretes) pārdošanas iegrāmato konta "Ar īpašiem
nodokļiem apliekamie pārdošanas ieņēmumi" (6220)
kredītā, akcīzes nodokļa summu - konta "Norēķini par
akcīzes nodokli" (5722) kredītā, pievienotās vērtības
nodokļa summu - konta "Norēķini par pievienotās
vērtības nodokli" (5721) kredītā.
Akcīzes nodokļa marku atdošana Valsts
ieņēmumu dienestam
Ja licencēts importētājs vai akcīzes
preču noliktavas turētājs atdod Valsts ieņēmumu dienestam
taksācijas periodā saņemtās, bet neizmantotās vai bojātās
akcīzes nodokļa markas 15 dienu laikā pēc taksācijas
perioda beigām, t.i., akcīzes nodokļa markas, par kurām
nodoklis nav samaksāts, tad akcīzes nodoklis par akcīzes
nodokļa marku atdodamo daudzumu valsts budžetā nav
jāmaksā.
Akcīzes nodokli par atdodamajām akcīzes
nodokļa markām, par kurām nodoklis nav samaksāts,
grāmatvedībā uzrāda konta "Norēķini par akcīzes
nodokli" (5722) debetā un detalizētā konta
"Akcīzes nodokļa markas" (2390.1) kredītā.
13.piemērs.
Akcīzes nodokļa par 100 000
cigarešu ar filtru, kas izvestas no akcīzes preču
noliktavas pārdošanai, atspoguļošana grāmatvedībā.
Iesniedzis nodrošinājumu, akcīzes preču noliktavas turētājs
martā saņem marķējamo vienību skaitam atbilstošu akcīzes
nodokļa marku daudzumu. Akcīzes nodoklis maksājams 15 dienu
laikā pēc taksācijas perioda beigām, t.i., līdz
15.aprīlim.
Aprēķinātā akcīzes nodokļa summa akcīzes
nodokļa marku saņemšanai ir Ls 510 (akcīzes nodokļa
aprēķins 11.piemērā).
Akcīzes nodokli par cigaretēm ar filtru,
saņemot akcīzes nodokļa markas, grāmatvedībā uzskaita
(Ls):
|
| D "Akcīzes nodokļa
markas" (2390.1) |
510 |
|
| K "Norēķini par akcīzes
nodokli" (5722) |
510 |
|
|
Martā akcīzes nodokļa markas tika
izlietotas 60 000 cigarešu marķēšanai, un akcīzes
nodokļa markas 40 000 cigarešu marķēšanai palika
neizmantotas.
Lai uzrādītu akcīzes nodokli cigaretēm
ar filtru, atdodot akcīzes nodokļa markas, akcīzes preču
noliktavas turētāja grāmatvedība nosaka akcīzes nodokļa
apmēru par 40 000 cigarešu ar filtru marķēšanai
neizmantotajām akcīzes nodokļa markām.
Akcīzes nodokļa par cigaretēm ar filtru,
atdodot akcīzes nodokļa markas, aprēķins:
1. akcīzes nodokļa likme cigaretēm
ar filtru - Ls 5,1 par 1000 cigaretēm;
2. akcīzes nodokļa summa: 40 000 x
5,1 : 1000 = Ls 204.
Neizmantotās akcīzes nodokļa markas
akcīzes preču noliktavas turētājs atdod Valsts ieņēmumu
dienestam 15 dienu laikā pēc taksācijas perioda beigām līdz
akcīzes nodokļa samaksai.
Akcīzes nodokli par cigaretēm ar filtru,
atdodot akcīzes nodokļa markas, iegrāmato (Ls):
|
| D "Norēķini par akcīzes
nodokli" (5722) |
204 |
|
| K "Akcīzes nodokļa markas"
(2390.1) 204 |
|
|
|
Akcīzes nodoklis ir maksājams valsts
budžetā līdz 15.aprīlim par akcīzes nodokļa markām
60 000 cigarešu ar filtru marķēšanai un tā samaksu
iegrāmato (Ls):
|
| D "Norēķini par akcīzes
nodokli" (5722) |
306 |
|
| K "Norēķinu konti bankās"
(2620) |
306 |
|
|
Ja licencēts importētājs vai akcīzes
preču noliktavas turētājs atdod Valsts ieņēmumu dienestam
taksācijas periodā saņemtās, bet neizmantotās vai bojātās
akcīzes nodokļa markas, par kurām akcīzes nodoklis valsts
budžetā ir samaksāts, samaksātais nodoklis tiek pārskaitīts
turpmākajiem nodokļa maksājumiem vai pēc licencēta
importētāja vai akcīzes preču noliktavas turētāja
rakstveida pieprasījuma atmaksāts 15 dienu laikā.
Akcīzes nodokli par atdodamajām akcīzes
nodokļa markām, par kurām akcīzes nodoklis valsts budžetā
ir samaksāts, grāmatvedībā uzrāda konta "Pārmaksātais
akcīzes nodoklis" (2.3.9.) debetā un detalizētā konta
"Akcīzes nodokļa markas" (2390.1) kredītā.
Ja akcīzes nodokli par atdodamajām
akcīzes nodokļa markām pārskaita turpmākajiem nodokļa
maksājumiem, tad to iegrāmato konta "Norēķini par
akcīzes nodokli" (5722) debetā un konta
"Pārmaksātais akcīzes nodoklis" (2.3.9.)
kredītā.
Ja pēc licencēta importētāja vai akcīzes
preču noliktavas turētāja rakstveida pieprasījuma akcīzes
nodokli par atdodamajām akcīzes nodokļa markām atmaksā, tad
atmaksa veicama ar Valsts ieņēmumu dienesta vadības
rakstisku norādījumu katrā konkrētā gadījumā, un to
iegrāmato konta "Norēķini konti bankās" (2620)
debetā un konta "Pārmaksātais akcīzes nodoklis"
(2.3.9.) kredītā.
14.piemērs.
Akcīzes nodokļa par importētajām
250 000 cigaretēm bez filtra atspoguļošana
grāmatvedībā. Akcīzes nodokļa markas Valsts ieņēmumu
dienestā tiek saņemtas pēc akcīzes nodokļa, kas aprēķināts
tabakas izstrādājumiem marku saņemšanai, samaksas valsts
budžetā.
Aprēķinātā akcīzes nodokļa summa tabakas
izstrādājumiem akcīzes nodokļa marku saņemšanai ir Ls 1525
(aprēķins 2.piemērā)
Akcīzes nodokli tabakas izstrādājumiem
par saņemtajām akcīzes nodokļa markām grāmatvedībā uzskaita
(Ls):
D "Akcīzes nodokļa markas"
(2390.1) 1 525
K "Norēķinu konti bankās"
(2620) 1 525
Akcīzes nodokļa markas tika izlietotas
200 000 cigarešu marķēšanai un akcīzes nodokļa markas
50 000 cigarešu marķēšanai, palika neizmantotas.
Neizmantotās akcīzes nodokļa markas, par
kurām nodoklis ir samaksāts, licencētais importētājs atdod
Valsts ieņēmumu dienestam.
Lai uzrādītu akcīzes nodokli tabakas
izstrādājumiem, atdodot akcīzes nodokļa markas, licencētā
importētāja grāmatvedība nosaka akcīzes nodokļa tabakas
izstrādājumiem apmēru par 50 000 cigarešu ar filtru
marķēšanai neizmantotajām akcīzes nodokļa markām.
Akcīzes nodokļa par tabakas
izstrādājumiem, atdodot akcīzes nodokļa markas,
aprēķins:
1. akcīzes nodokļa likme cigaretēm
bez filtra - Ls 6,1 par 1000 cigaretēm;
2. akcīzes nodokļa summa:
50 000 x 6,1 : 1000 = Ls 305.
Akcīzes nodokli par tabakas
izstrādājumiem, atdodot akcīzes nodokļa markas, iegrāmato
(Ls):
|
| D "Pārmaksātais akcīzes
nodoklis" (2.3.9.) |
305 |
| K "Akcīzes nodokļa
markas" (2390.1) |
305 |
| Ja akcīzes nodokli par atdodamajām
akcīzes nodokļa markām pārskaita turpmākajiem nodokļa
maksājumiem, tad to iegrāmato (Ls): |
|
| D "Norēķini par akcīzes
nodokli" (5722) |
305 |
| K "Pārmaksātais akcīzes
nodoklis" (2.3.9.) |
305 |
| Ja akcīzes nodokli par atdodamajām
akcīzes nodokļa markām pēc licencētā importētāja
rakstveida pieprasījuma atmaksā, tad to iegrāmato
(Ls): |
|
| D "Norēķinu konti bankās"
(2620) |
|
305 |
|
| K "Pārmaksātais akcīzes
nodoklis" (2.3.9.) |
305 |
|
|
Ja licencētam importētājam vai akcīzes
preču noliktavas turētājam ir jāsedz atdoto neizmantoto vai
bojāto akcīzes nodokļa marku iegādes izdevumi, kā arī
izdevumi, kas saistīti ar atdoto akcīzes marku
iznīcināšanu, tad to segšanu grāmatvedībā uzrāda konta
"Pārējie ārējie izdevumi" (7160) debetā un konta
"Norēķini konti bankās" (2620) kredītā.
Inventarizācijā konstatēto pārpalikušo
vai trūkstošo tabakas izstrādājumu akcīzes nodokļa
uzrādīšana grāmatvedībā
Akcīzes preču noliktavas turētājs, pirms
tabakas izstrādājumu akcīzes nodokļa deklarācijas par
taksācijas periodu aizpildīšanas un iesniegšanas Valsts
ieņēmumu dienestā, pēctaksācijas perioda pirmajā datumā
inventarizē tabakas izstrādājumus, kas atrodas viņa
noliktavā.
Inventarizācijas rezultāti uzrādāmi
nodokļa deklarācijā likumā noteiktajā termiņā un
grāmatvedības reģistros.
Ja inventarizācijā tiek konstatēta
grāmatvedības reģistru un inventarizācijas datu atšķirība,
t.i., pārpalikums vai iztrūkums (izlaupījums, zaudējums,
zudums u.c.), tad to uzrāda gan grāmatvedības reģistros,
gan tabakas izstrādājumu akcīzes nodokļu deklarācijā,
ievērojot šādu kārtību.
Ja inventarizacijā ir konstatēts
pārpalikums, to apliek ar akcīzes nodokli pēc likuma
7.pantā noteiktās likmes.
Ja inventarizacijā ir konstatēts
iztrūkums, to apliek ar akcīzes nodokli pēc likuma 7.pantā
noteiktās likmes, izņemot:
- iztrūkumu, kas radies
nepārvaramas varas dēļ. Par šo iztrūkumu jābūt
pierādījumiem, kas apstiprināti ar atbilstošiem valsts
uzraudzības un kontroles iestāžu izsniegtiem dokumentiem
par to, ka šis iztrūkums nav radies akcīzes preču
noliktavas turētāja vainas dēļ.
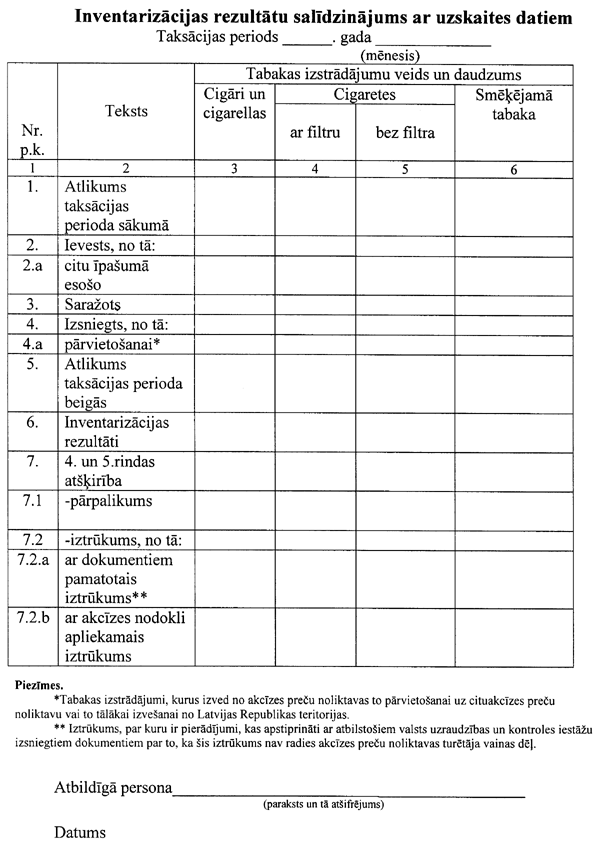
Tabakas izstrādājumus inventarizē,
ievērojot attiecīgus Ministru kabineta noteikumus.
Pēc uzskaites datiem noteikto tabakas
izstrādājumu atlikumu salīdzina ar inventarizācijā
konstatēto tabakas izstrādājumu atlikumu katram tabakas
izstrādājumu veidam. Inventarizācijas rezultāta
salīdzinājums ar uzskaites datiem (ieteicamo paraugu sk.
pielikumā) ir iesniedzams kopā ar tabakas izstrādājumu
akcīzes nodokļa deklarāciju.
Akcīzes nodokļa summu, kas aprēķināta
par inventarizācijā konstatēto tabakas izstrādājumu
pārpalikumu vai iztrūkumu, grāmatvedībā jāuzrāda 7.1.kontu
grupas "Izdevumi izejvielu, materiālu un preču
iepirkšanai" konta "Akcīzes nodoklis"
(7.1.5.) debetā un konta "Norēķini par akcīzes
nodokli" (5722) kredītā.
VII daļa. Tabakas izstrādājumu akcīzes
nodokļa deklarācijas iesniegšanas kārtība
Akcīzes nodokļa maksātāji iesniedz
Valsts ieņēmumu dienesta teritoriālajai iestādei vai Lielo
nodokļu maksātāju pārvaldei, kur uzņēmumi
(uzņēmējsabiedrības) ir reģistrēti kā nodokļu maksātāji,
tabakas izstrādājumu akcīzes nodokļa deklarāciju, kuras
veidlapu apstiprināja Ministru kabineta 2000.gada
25.janvāra noteikumi Nr.37 "Noteikumi par akcīzes
nodokļa veidlapām".
Tabakas izstrādājumu akcīzes nodokļa
deklarācijas iesniegšanas termiņš visiem uzņēmumiem ir 15
dienu laikā pēc attiecīgā taksācijas perioda beigām.
Metodiskie norādījumi par akcīzes
nodokļa deklarāciju aizpildīšanas kārtību apstiprināti ar
Valsts ieņēmumu dienesta ģenerāldirektora 2000.gada
4.februāra rīkojumu Nr.95 "Par akcīzes nodokļa
deklarāciju aizpildīšanas kārtību".
Pielikums
|
|
|
Saistītie dokumenti
-
Zaudējis spēku ar
-
Grozījumi
|